普普文化赴美上市 拟发行600万股A类普通股,经营性演出及经纪业务成核心
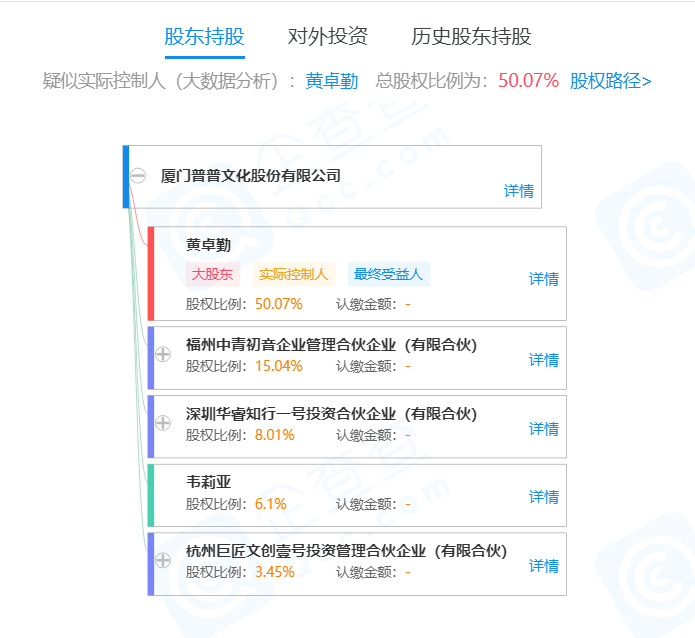
中国普普文化集团有限公司(以下简称“普普文化”)正式向美国证券交易委员会(SEC)递交招股书,计划在纳斯达克上市,股票代码为“CPOP”。此次IPO,普普文化拟发行600万股A类普通股,发行价区间尚未确定。作为一家以经营性演出及经纪业务为核心的文化企业,普普文化的上市引发了市场对其业务模式和发展前景的关注。
一、公司概况:深耕文化演出领域
普普文化成立于2007年,总部位于福建厦门,是一家专注于嘻哈文化推广和运营的文化传媒公司。公司业务涵盖经营性演出、艺人经纪、活动策划与执行、品牌营销等。经过多年发展,普普文化已成为国内嘻哈文化领域的头部企业之一,成功举办了多届“普普嘻哈文化节”等大型活动,并签约了多名嘻哈艺人。
二、业务模式:演出与经纪双轮驱动
普普文化的核心业务包括经营性演出和艺人经纪两大板块。
1. 经营性演出
公司通过自主策划或与第三方合作的方式,举办各类嘻哈音乐节、演唱会、livehouse演出等。演出业务收入主要来源于票房分成、赞助商合作及衍生品销售。随着国内演出市场的回暖,普普文化的演出场次和收入均呈现增长态势。
2. 艺人经纪
普普文化旗下签约了多名嘻哈艺人,包括知名说唱歌手和音乐制作人。公司通过为艺人提供经纪服务、安排商业演出、品牌代言等获取佣金收入。公司还注重艺人的培养和孵化,通过自身资源为新人提供曝光机会。
三、财务数据:营收增长但盈利尚不稳定
根据招股书披露,普普文化在2020财年和2021财年(截至6月30日)的营收分别为人民币XXX万元和XXX万元,呈现增长趋势。由于疫情影响及业务扩张带来的成本增加,公司在2021财年出现净亏损。具体数据如下:
- 2020财年:营收XXX万元,净利润XXX万元;
- 2021财年:营收XXX万元,净亏损XXX万元。
公司表示,亏损主要由于疫情期间演出场次减少以及新业务投入增加。随着疫情缓解和演出市场复苏,公司预计未来盈利能力将逐步改善。
四、行业前景:中国演出市场潜力巨大
中国演出市场持续快速增长。根据中国演出行业协会数据,2019年全国演出市场总体经济规模达538亿元,同比增长5.6%。尽管2020年受疫情影响有所下滑,但随着疫情防控常态化,市场正在稳步复苏。嘻哈文化作为年轻一代喜爱的文化形式,具有较大的市场潜力。普普文化作为该领域的先行者,有望受益于行业增长。
五、竞争优势与风险因素
竞争优势:
- 品牌影响力:普普文化在嘻哈文化领域积累了较高的品牌知名度,成功打造了多个IP活动;
- 艺人资源:公司签约了多名具有流量的嘻哈艺人,形成了较强的艺人矩阵;
- 全产业链布局:公司业务覆盖演出策划、艺人经纪、品牌营销等环节,具备一定的协同效应。
风险因素:
- 行业竞争激烈:演出和经纪行业门槛较低,市场竞争激烈,公司面临来自大型演出公司和新兴嘻哈厂牌的挑战;
- 疫情影响不确定性:疫情反复可能导致演出取消或延期,对公司的经营业绩造成不利影响;
- 艺人依赖风险:公司收入一定程度上依赖头部艺人,若艺人流失可能对业务造成较大冲击;
- 盈利能力不稳定:公司近年来盈利波动较大,尚未实现稳定盈利。
六、募资用途:扩大演出规模及艺人孵化
普普文化计划将本次IPO募资净额用于以下用途:
- 约40%用于扩大演出业务规模,包括举办更多大型音乐节和巡演;
- 约30%用于艺人经纪业务发展,包括签约新艺人和艺人培训;
- 约20%用于品牌推广和市场营销;
- 约10%用于一般营运资金。
七、
普普文化作为国内嘻哈文化演出及经纪领域的代表性企业,其赴美上市标志着公司发展进入新阶段。尽管面临盈利压力和行业竞争,但随着演出市场的复苏和文化消费的升级,公司有望借助资本力量进一步巩固市场地位。投资者在关注其成长性的也需注意相关风险。此次IPO能否获得市场认可,尚待时间检验。
如若转载,请注明出处:http://www.cbfboxing.com/product/123.html
更新时间:2026-11-21 02:08:21